
Risque systémique et liquidité au coeur de la conférence Swissquote
© 2012 EPFL
Les 8 et 9 novembre se tenait à l’EPFL la troisième conférence annuelle Swissquote sur le thème du risque systémique et de la liquidité. Cette question est aujourd'hui au centre des préoccupations des individus liés d'une manière ou d'une autre aux marchés financiers. Durant ces deux jours de conférence, praticiens et académiques ont partagé leur savoir et leur vision sur ce sujet brulant.
Depuis la crise financière, académiques et politiques ont consacré un grand nombre de leurs travaux au développement de modèles et de mesures de la liquidité et du risque systémique. Cependant, les scientifiques ne se sont toujours pas entendus sur une définition claire et unamime du risque systémique et de la liquidité. Les participants à la conférence Swissquote se sont interrogés sur la nécessité de mesurer ou non le risque systémique ou de laisser cette question à la discrétion des hommes politiques sans réel éclairage scientifique.
Neuf presentations d'experts et de scientifiques se sont succédées dont notamment celle d'un orateur principal, Martin Hellwig, directeur de l’institut Max Planck pour la recherche et les biens collectifs à Bonn, qui est intervenu sur la question de l’augmentation du risque systémique en banque et finance.
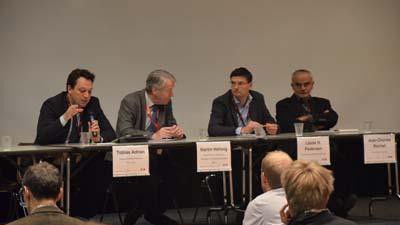
Lors du panel de discussions sur les challenges futurs du risque systémique et de la liquidité constitué de Martin Hellwig, Tobias Adrian (Federal Reserve Bank of New York), Jean-Charles Rochet (Université de Zurich), et Lasse H. Pedersen (Copenhagen Business School) l'assistance a apporté de nombreuses questions et remarques. Interrogés sur les solutions proposées dans le cadre de la régulation de la liquidité et du risque systémique, les participants ont répondu en apportant les arguments suivants: plus de capitaux et d'exigence de liquidité pour les banques et ceci en parallèle avec un cadre d'équilibre général (demystifiant le coût du capital, l'impact de croissance, etc.), une transparence des données, et des moyens politiques pour les banques afin de résoudre des problèmes liés à leur taille et leur complexité.
Cette conférence était sponsorisée conjointement par le Swiss Finance Institute, le centre national de compétence de la recherche (NCCR) dans son champs de "Financial Valuation and Risk Management" (FINRISK), et par la chaire Swissquote en finance quantitative. L'Agefi a consacré deux articles à cette conférence.